Ich habe eine Bank gebaut, die komplett in der Cloud läuft.
Celsion Bank in Vaduz: Banklizenz der FMA Liechtenstein, MiCAR-Zulassung für den EWR, komplett in der Cloud, in drei Jahren vom ersten Konzept zum Betrieb. Davor habe ich mit evan ein DLT-Unternehmen gegründet und verkauft. Heute arbeite ich mit Banken, Zahlungsinstituten und Fintechs, die neue Zahlungswege einführen und damit vor Aufsicht und Prüfern bestehen müssen.
Eine neue Zahlungsschiene ist schnell angeschlossen. Schwierig wird es danach: Abstimmung mit der Kernbank, Liquidität über mehrere Währungen, Nachweise für Aufsicht und Prüfer, ein Betrieb, der auch nachts um drei funktioniert. Die meisten Vorhaben planen diesen Teil zu knapp. Hier arbeite ich.
Vier typische Ausgangslagen
Neue Zahlungswege einführen
Sie bauen SEPA, SIC oder SWIFT neu auf oder prüfen Stablecoins und tokenisierte Einlagen. Ich begleite Zielbild, Anbieterauswahl und Integration bis zum stabilen Betrieb.
Regulierter Markteintritt
Sie bereiten eine Banklizenz oder MiCAR-Zulassung vor oder bauen nach der Zulassung den Betrieb auf. Ich bringe Architektur, Organisation und Kontrollen so zusammen, dass sie der Umsetzungsprüfung standhalten.
Investment Assessment
Sie prüfen eine Beteiligung an einem Fintech oder Digital-Asset-Unternehmen. Innerhalb weniger Tage erhalten Sie eine unabhängige Einschätzung zu Technologie, Regulatorik und Team.
Technology Leadership
Sie brauchen für eine bestimmte Phase Technologieführung auf Geschäftsleitungsebene, etwa bis zur Lizenz oder zum Go-live. Diese Rolle übernehme ich als Fractional CTO, mit klarem Umfang und Enddatum.
Wenn Sie sich in einer dieser Situationen wiederfinden, sprechen wir.
Gespräch anfragenThemenfelder
Payments: klassische Schienen und Stablecoins
SEPA, SIC und SWIFT, grenzüberschreitende Zahlungen und FX, Stablecoins und tokenisierte Einlagen als Ergänzung.
Digital Assets und Settlement
Handel, Verwahrung und Abwicklung in einem durchgängigen Prozess zwischen Krypto- und Fiat-Seite.
Lizenz und Aufbau
Technische Vorbereitung von Banklizenz und MiCAR-Zulassung und Aufbau des Instituts bis zur Umsetzungsprüfung.
DORA im Cloud-Betrieb
Exit-Strategien, Konzentrationsrisiko und Überwachung der Cloud-Anbieter, mit Nachweisen, die eine Prüfung tragen. Cloud ist unter DORA zulässig, sie braucht nur mehr Belege.
Digitale Identität und KYC-Sharing
Geprüfte Identitäten als Nachweis weitergeben, ohne Personendaten offenzulegen: zwischen Instituten und zusammen mit der Zahlung, etwa für die Travel Rule bei Stablecoins. Dazu KI in der Kundenprüfung und die EUDI-Wallet, nachvollziehbar und mit menschlicher Letztentscheidung.
Celsion Bank, Vaduz
Eine vollregulierte Bank für Digital Assets, von Grund auf aufgebaut und komplett in der Cloud betrieben.
- Banklizenz der FMA Liechtenstein und MiCAR-Zulassung für den EWR
- Digital Asset Backbone: verbindet Handel, Krypto-Abwicklung und Fiat-Buchung in der Kernbank zu einem durchgängigen Prozess
- Anbindung an SIC, SEPA und SWIFT, hochsichere Verwahrung
- Alle Kernsysteme von mir ausgewählt: Kernbank, Zahlungsverkehr, Verwahrung, Handel, Blockchain-Analyse, Geldwäscheprävention, Meldewesen und Cloud-Plattform
Weitere Mandate
DORA-konformes Governance-Framework aufgebaut und bis zur nachweisbaren Wirksamkeit begleitet.
API-Schicht für Fiat- und Krypto-On- und Off-Ramp konzipiert.
Technologie- und Governance-Studie für eine DLT-Plattform, über die E-Fahrzeuge an jedem Ladepunkt mit dem eigenen Stromlieferanten laden und abrechnen. Ergebnis: Bewertung von sechs Blockchain-Netzwerken, eine Zielarchitektur mit Blockchain nur für manipulationssichere Register und digitale Identität, Kundendaten DSGVO-konform außerhalb der Chain, dazu Empfehlungen zu Organisation, Rechtsform und Knotenbetrieb. Veröffentlicht im Rahmen eines öffentlich geförderten Forschungsprojekts.
Gegründet, als CEO geführt und an Blockchains Inc. (USA) verkauft. Mit TRUST&TRACE haben wir Nachweise unternehmensübergreifend teilbar gemacht, ohne Identitäten offenzulegen: Prüfstellen stellen digitale Zertifikate aus, Lieferanten bündeln sie pro Auftrag, Abnehmer prüfen sie, ohne zu sehen, wer der Lieferant ist. Erster Pilot mit KiK für eine Textil-Lieferkette, später Kunden aus Textil, Mobilität, Logistik und Medizintechnik. Das 2018 gestartete evan.network ging 2021 an den EPN e.V. und ist heute die technische Basis des European Public Network.
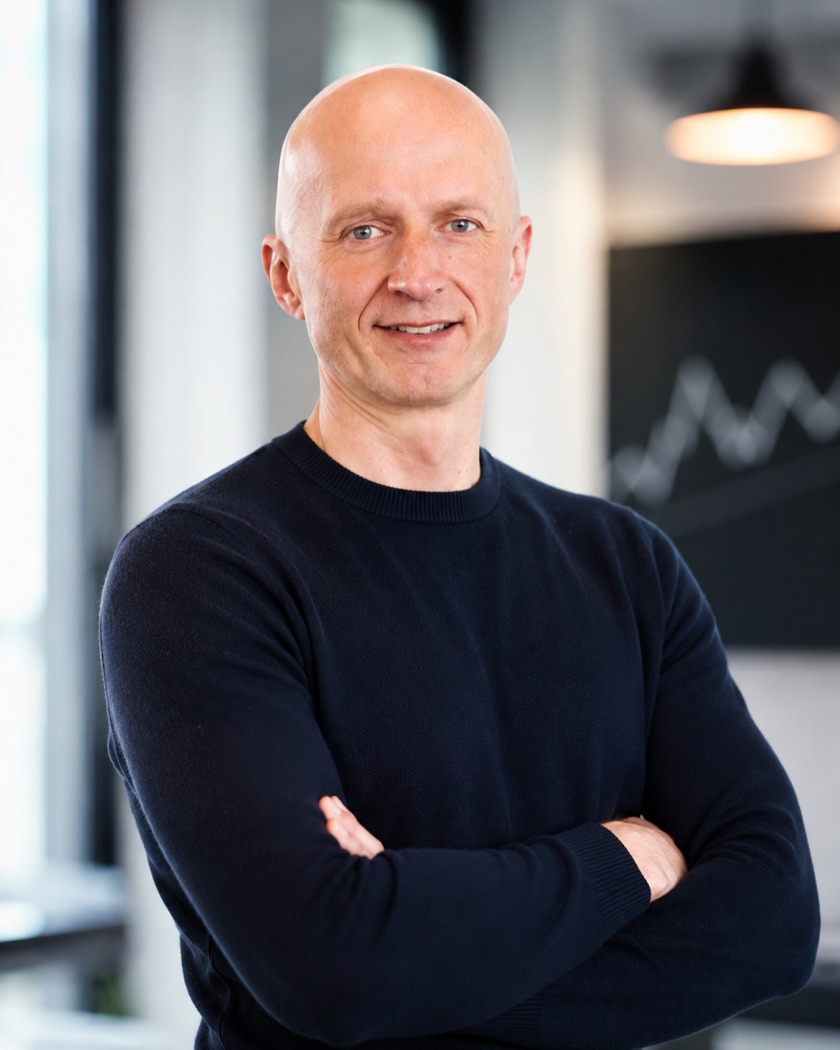
Ich bin Unternehmer und Technologe mit Fokus auf regulierte Finanzmärkte, Payments und Digital Assets.
Angefangen habe ich als Softwarearchitekt bei der Deutschen Telekom, danach war ich in der Lösungsberatung bei T-Systems und Chief Growth Officer bei Join. Mit evan habe ich ein Unternehmen für DLT und digitale Identität gegründet und bis zum Verkauf geführt. Danach war ich CTO der Celsion Finance AG in Zürich und gehörte zum Gründungsteam der Celsion Bank in Vaduz.
Von innen begleitet habe ich dabei ein Lizenzverfahren mit der FMA und eine MiCAR-Zulassung. Daraus habe ich vor allem eines mitgenommen: In regulierten Umgebungen kommt es darauf an, die richtigen Menschen zur richtigen Zeit zu klaren Entscheidungen zu bringen.
Über crobase arbeite ich parallel in mehreren Mandaten. Ich arbeite von Deutschland aus in der DACH-Region und europaweit und schreibe über Payments und Digital Assets auf LinkedIn und Medium.
Wenn Sie eine konkrete Situation haben, sprechen wir.
Vielen Dank für Ihre Nachricht. Ich melde mich innerhalb von zwei Werktagen.